全球週報 第 9 期 11月2日當週
全球週報 — 商業、AI 與新產品(2026 年 11 月 5 日)
本文由 AI 譯自英文原文,內容可能有誤。顯示原文
只要花點時間回顧過去七天的全球商業新聞,就會發現一個清晰的脈絡:幾乎所有事情都繞不開興建人工智慧資料中心要花多少錢,以及最後到底是誰來買單電費。
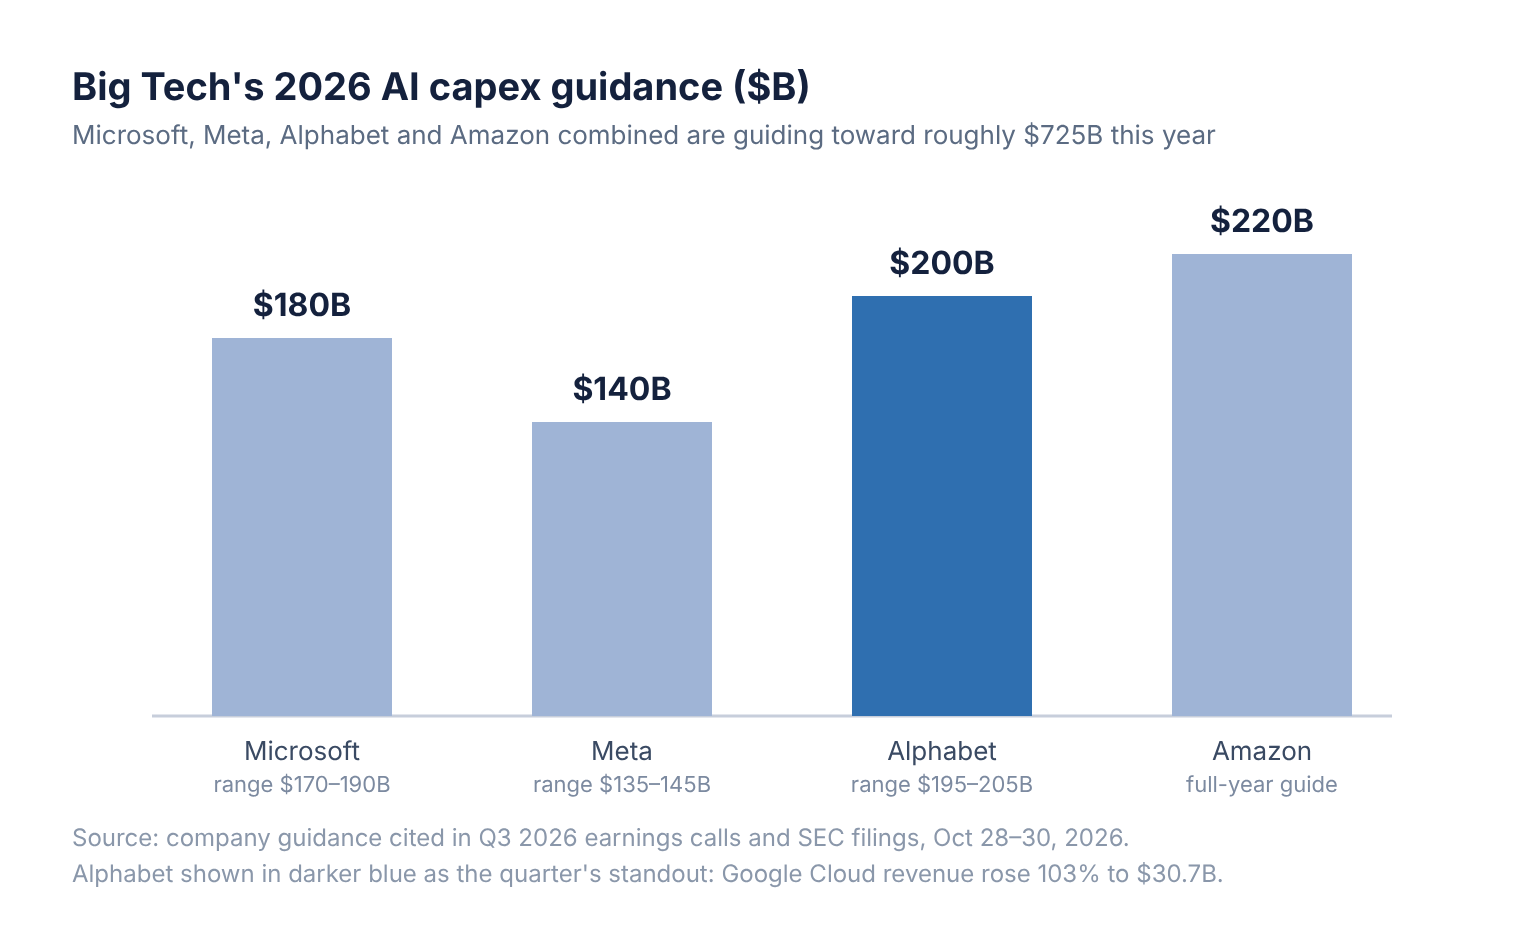
10 月 28 日,美國聯準會將基準利率維持在 3.75% 至 4% 的目標區間,與 9 月持平。這場暫停升降息讓市場少了一件爭論的事,而本週真正的重頭戲也隨之登場:微軟(Microsoft)、Alphabet、亞馬遜(Amazon)和 Meta 目前預估今年的資本支出總計將達到約 7,250 億美元,其中大部分用於晶片、伺服器以及維持運轉所需的電力。Alphabet 的雲端業務第三季營收成長 103%,達到 307 億美元;亞馬遜的 AWS 則成長 39%,來到 460 億美元。投資人為這樣的成長歡呼,卻也對驚人的燒錢速度感到心驚,儘管 AWS 業績打破紀錄,亞馬遜的股價依然下跌。
這些龐大支出現在也正與住在資料中心附近的居民產生衝突。在全美十個州舉辦的 41 場地方公民投票中,有 40 場否決了興建新資料中心的提案。在此之後,OpenAI 於週三發表了一份名為《全國社區公約》(National Community Compact)的文件,承諾將全額負擔其所屬每個站點的電力與基礎設施成本。與此同時,Tata Motors 在歷經長時間的公開收購後,以超過 34 億歐元的代價取得了 Iveco Group 的控制權;而蘋果(Apple)則迎來了十五年來首次由新任執行長主導的第四財政季度財報結算。換句話說,本週有相當多的商業焦點其實與 GPU 一點關係也沒有。
商業
聯準會於 10 月 28 日將基準利率維持在 3.75% 至 4% 的目標區間,與 9 月調整後的水準一致,在缺乏新數據定調的情況下,交易員只能繼續為 12 月的走向爭論不休。期貨市場在會前就已將維持利率不變視為幾乎篤定的結果,因此本週更重大的經濟焦點,其實是來自各家企業的董事會,而非艾克爾斯大樓(Eccles Building)。
科技巨頭在 10 月 28 日至 29 日公布的第三季財報,端看你注意哪項數據,會得出截然不同的兩種面貌。Alphabet 的營收成長 25% 至 1,276 億美元,其中 Google Cloud 翻了近一倍,達到 307 億美元,雲端業務營業利益也從去年同期的 36 億美元躍升至 111 億美元。然而對比之下:權益證券虧損帶來約 87 億美元的衝擊,使淨利從 350 億美元縮減至 262 億美元;單季資本支出更達到 514 億美元,遠高於去年同期的 240 億美元,導致該公司本季自由現金流轉為負值。微軟的 Azure 營收成長 48%,推動總營收成長 19% 來到 923 億美元;其不動產設備購置支出也從 194 億美元攀升至 394 億美元。亞馬遜的 AWS 創造了 460 億美元營收,成長 39%,並創下營業利益率的新高紀錄,但財報公布後股價依然走跌——面對優於預期的成績卻出現這種罕見反應,原因只有在你發現這家公司預估 2026 年資本支出將達約 2,200 億美元,且過去十二個月的自由現金流流出超過 420 億美元時,才說得通。
蘋果繳出的成績單則單純得多。該公司在 11 月 2 日公布第四財政季度財報,營收創下 1,145 億美元的新紀錄,成長 12%,獲利則達 307 億美元。這是由接替 Tim Cook 出任執行長的 John Ternus 首次主持的財報電話會議。掌舵蘋果長達十五年的 Cook,目前轉任執行董事長。
走出 AI 財報的旋渦,Tata Motors 本週掌控了 Iveco Group。該公司於 10 月 30 日完成第一階段公開收購結算,以提高至每股 14.40 歐元的價格、總計約 34.3 億歐元,收購了這家義大利卡車製造商約 89.42% 的股權(略高於 2.38 億股)。收購案尚未完全落幕:要約於 11 月 2 日至 6 日開放第二輪收購窗口,預計 11 月 13 日進行後續結算,Tata 仍須規劃如何吃下剩餘股份並讓 Iveco 從米蘭證券交易所下市。與科技巨頭的數字相比,這項收購在新聞頭條中幾乎微不足道,但它提醒了我們:仍有龐大的傳統重工業,是以歐元和股票要約這種老派方式進行買賣,而不是靠著 GPU。
AI
如果本週只能挑出一則 AI 焦點,那重點不在於出了什麼新模型,而是誰要為那些正在訓練的模型付帳。OpenAI 於週三發表了一份《全國社區公約》,實際上是一項政策承諾:保證全額負擔其所擁有與營運之每一座資料中心的電力和基礎設施成本、不再與公職人員簽署保密協議(NDA),並主動公開各站點的噪音、用水量與能源需求。這份在內部也被稱為「運算園區政策藍圖」(Compute Campus Policy Blueprint)的文件,出現在一連串令人尷尬的選舉結果之後:在全美十個州舉辦的 41 場地方公民投票中,有 40 場否決了新資料中心建設計畫;奎尼匹克大學(Quinnipiac)的一項民調更發現,有 73% 的登記選民反對住家附近興建資料中心。「這將有助於確保大家在向前推展的過程中,擁有一個非常高的基本門檻,」OpenAI 全球事務長 Chris Lehane 表示。該公司同時也向特定社區注資:在喬治亞州埃芬漢郡(Effingham County)提供 8,000 萬美元方案,包含為全郡 14,000 名學生提供免費學校餐食;並在俄亥俄州派克郡(Pike County)與 SB Energy 共同承諾投入 600 萬美元用於育兒照護。
對於一家整個商業模式都仰賴更大規模資料中心運作的公司而言,這項表態相當引人注目,也反映出 AI 基礎設施在政治層面上的變化有多麼迅速。一年前,大眾爭論的主要是聊天機器人的安全性;本週,話題卻成了電費帳單暴增該由誰吸收。
儘管如此,資金流動並未停歇。11 月的前五天,AI 新創公司在至少 14 筆已公開的融資案中募集了超過 23 億美元,其中以基礎設施公司 fal 完成 13 億美元的 F 輪融資居首。名單上的其他亮點包括:顯微手術機器人新創 MMI 籌集了 1.25 億美元;總部位於慕尼黑的 Marble 則獲得了 Heartcore Capital 與 Seedcamp 的 400 萬美元種子前輪融資。這顯示即便頭條上的融資數字越來越誇張,底層依然持續有許多一般規模的創投案件順利完成。
這一切都疊加在上方「商業」段落所詳述的資本支出之上。那些向 AI 基礎設施砸入數千億美元的同一批公司,現在也成了起草社區公約、負擔水電公用帳單的一方。因為整個產業已經意識到(而且非常正確):AI 擴建面臨的最大風險已不再是模型訓練失敗,而是鎮議會投下反對票。
新產品
蘋果利用公布財報的這一週,在人事新聞的同時低調發表了一系列硬體。多個市場已開放最新款 iPad Mini 的預購,該機種配備 8.5 吋 OLED 螢幕、全新 A20 Pro 晶片,並具備 IP67 防水防塵等級,這是 Mini 系列首次採用 OLED 螢幕。緊隨其後的是搭載 Apple M6 晶片的升級版 iMac,以及採用同系列晶片的 14 吋 MacBook Pro 更新款,兩者均預計於 11 月第一週推出,讓 Ternus 接任執行長後的首週,在亮眼的財報之餘也有拿得出手的產品發表。
在其他領域,智慧型手機市場的步調雖然規模較小,但依舊繁忙。Motorola 於 11 月 5 日在全球市場推出 Signature 27,這是該公司在今年 Snapdragon 高峰會上首次亮相的系列中的第二款手機;多數市場的售價與完整規格尚未公布。華碩(Asus)同天在印度發表了 2026 年款的 Zenbook 14 系列,這款採用高科技陶瓷鋁合金(Ceraluminum)打造的筆記型電腦提供三種外觀配色,處理器選項依配置涵蓋 Qualcomm Snapdragon、AMD Ryzen AI 7 及 Intel Core Ultra 9。Vivo 預計將在本月稍晚推出 X500 系列以畫下句點,但目前售價與確切發售日均尚未確認。
這當中沒有任何一款產品足以成為本週的劃時代代表作。這是個充斥著小幅升級與區域性發表的一週,而非見證改變品類典範的發表期。但結合蘋果創紀錄的季度表現來看,它也是一個很好的提醒:消費性硬體依然是科技產業中具備可預測、透明供應鏈,且一般大眾能直接查到標價的領域;這與前述的 AI 基礎設施支出截然不同——後者的真實代價,往往在很久之後才會反映在其他人的電費帳單上。
後續觀察重點
聯準會今年最後一次會議將於 12 月 15 至 16 日舉行,市場對於 10 月的維持利率究竟是中途喘息,還是降息週期的終點看法分歧;預計這場爭論將在感恩節前主導總體經濟的各類評論。同時,觀察其他 AI 基礎設施巨頭是否會跟進 OpenAI 的公約做出承諾,以及地方公投的反彈聲浪是否會在新年蔓延至各州議會。Tata Motors 針對 Iveco 股份重啟的收購窗口將於 11 月 6 日關閉,預計 11 月 13 日結算,隨後還有下市流程需處理。在企業財報方面,Nvidia 下一次發布的業績將成為最關鍵的風向球,用以檢驗科技巨頭的資本支出預測是否已轉化為實質的晶片需求;而蘋果在年底購物旺季季度的財測指引,也將是執行長 John Ternus 任內發布的第一份完整展望。
資料來源
- Fed Interest Rate Decision (FOMC), October 28, 2026 — Forex Fundamentals
- FOMC Rate Decision October 2026 — Finance Calendar
- Big Tech Earnings: Google Cloud Up 103%, Azure 48%, AWS 39% — valueaddvc
- Microsoft, Meta, Google AI Capex Hits $725B (2026) — Tech Insider
- Apple Reports Q4 2026 Earnings: $114.5 Billion in Revenue, up 12% — 9to5Mac
- Apple Posts Fiscal Q4 2026 Results: $30.7B Profit on $114.5B Revenue — MacTrast
- Apple Leadership — John Ternus
- Apple Leadership — Tim Cook
- Tata Motors secures control of Iveco Group, new board takes office — Sustainable Bus
- Tata Motors takes control of Italian commercial-vehicle maker Iveco in 3.43 bn euro deal — ThePrint / PTI
- Breaking: Tata Motors to Acquire Iveco Group in €3.8 Billion Deal — Autocar Professional
- OpenAI to pay full data-center power costs, drop official NDAs — AI Weekly, citing CNBC
- November 2026 AI Funding Roundup — aifunding.me
- November 2026 Tech Launches: Motorola, Asus, Apple and Vivo Devices to Watch — Analytics Insight
截至 2026 年 11 月 5 日。各項數據均來自撰稿時之公司申報文件、財報電話會議及前述新聞報導,後續可能有所修正。
留言
還沒有留言。來開啟話題吧。
登入後即可留言。只需要電子郵件,不用密碼。