週一簡報 第 7 期 11月9日當週
週一簡報 — 11 月 9 日
本文由 AI 譯自英文原文,內容可能有誤。顯示原文
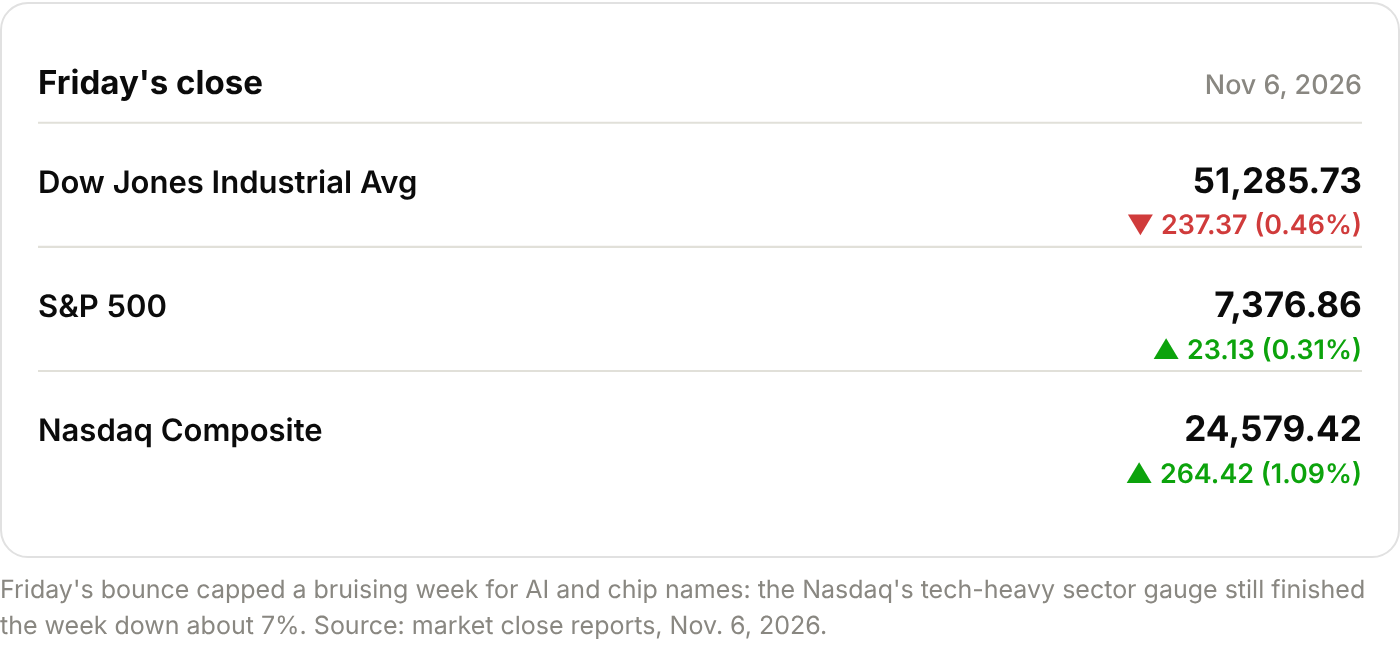
標準普爾 500 指數週四下跌 4.4%,創下自 2025 年 4 月關稅恐慌以來的單日最慘表現,收盤前蒸發了約 3 兆美元的市值。Nvidia 重挫 9.3%,AMD 大跌 17.3%,出租 AI 算力的 CoreWeave 跌了 9.8%。到了週五下午,大盤幾乎收復了所有失土,當天上漲 0.31% 作收。市場在 24 小時之內經歷了一場徹底的精神崩潰與完全修復——這與其說反映了 AI 的未來,倒不如說揭示了目前這波交易行情的基礎有多麼脆弱。
如洗三溫暖的一週
真正把大家嚇壞的是週二的期中選舉結果。民主黨在數個州獲勝,大幅增加了地方與州政府開始阻擋或對支援 AI 建置的資料中心課稅的可能性。選民已經厭倦了噪音、耗水量以及電費帳單,而投資人突然意識到:規模達數兆美元的資本支出計畫,全看有沒有任何市議會跳出來擋路。高昂的估值加上為了興建這些基礎設施而借貸的成本,推波助瀾完成了剩下的拋售。到了週五,晶片製造商大多已出現反彈,其他領域亮眼的財報也帶來助益:Airbnb 因獲利超預期上漲 12%,Cloudflare 大漲 15%,Lam Research 在宣布 250 億美元的買回庫藏股計畫後上漲 10%。不過 Five9 儘管業績優於預期,股價依舊慘跌 16%,原因在於財測疲軟。要是展望不佳,單季優於預期根本起不了任何作用。
在 AI 戲碼的背後,實體經濟表現其實相當穩健。週五公布的 10 月就業報告顯示,非農就業人口增加 16.5 萬人,遠高於市場預期的 6.5 萬人左右,失業率則維持在 4.1%。英格蘭銀行週四以 9 比 0 的投票結果將基準利率調升至 4%,這是自 2023 年以來的首次升息。在美伊持續衝突導致油輪遇襲、荷姆茲海峽局勢緊繃的影響下,布蘭特原油價格大半週都在三位數邊緣遊走,隨後回落至每桶 100 美元以下。10 年期美債殖利率目前落在 4.83% 附近,較一個月前超過 5.3% 的水準大幅下滑。
未來一週行事曆
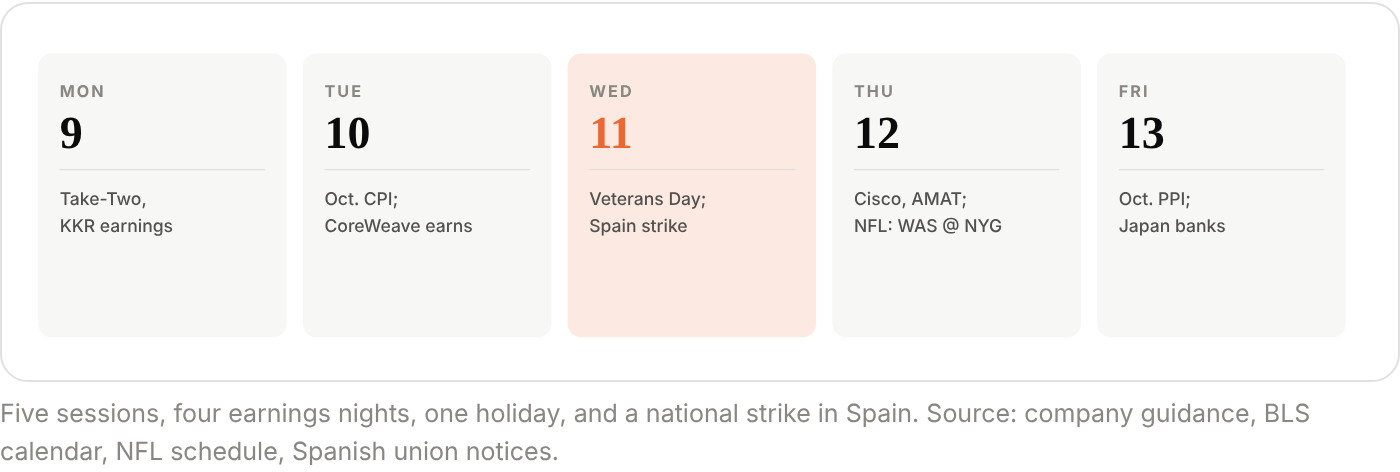
在重量級重頭戲登場前,週一本身就迎來了一波財報。Take-Two Interactive 將在盤後公布財報,華爾街關注的重點與其說是數據,不如說是《俠盜獵車手 VI》(Grand Theft Auto VI)的最新進展——該公司在經歷過一次延期後,目前仍將發售日定在 11 月 19 日。KKR、Constellation Energy 和 Ferguson 將在早盤陸續公布。這些都不致於對市場產生太大影響;不妨把週一當成週二通膨數據與週四晶片及網通雙重重頭戲之前的暖身圈。
對所有關注通膨的人來說,本週最大的問題是:美東時間週二上午 8:30 發布的 10 月 CPI 報告將不會包含 12 個月的年通膨率。去年政府停擺導致美國勞工統計局遺失了進行年增比較所需的 2025 年 10 月數據,因此經濟學家只能拿到月增率數字,並得自己去推估年增率。作為參考,9 月的年通膨率為 3.7%,核心通膨率為 2.6%。預計週二會出現大量默默跳過這點、直接報導根本不存在的數字的頭條新聞。CoreWeave 將在週二盤後公布財報,這是該公司自週四暴跌以來的首次更新,也將為「AI 基礎設施支出究竟是真的放緩,還是只被嚇壞了一個下午」定下基調。
週三是退伍軍人節。美股正常開盤,債券市場與銀行休市,因此交易量將偏低,債券殖利率幾乎不會有什麼波動。與此同時,西班牙將陷入停擺:在閃電大選前三週,該國兩大工會 CCOO 和 UGT 因薪資停滯與住房危機發起 24 小時全國大罷工。預計航班將停飛、高鐵班次取消,馬德里和巴塞隆納的公車與地鐵僅提供維持基本運作的最低限度服務。此外,火車司機的罷工更從週一一路持續到週三。如果你這週要過境西班牙,請務必多預留一些充裕時間。
週四將迎來本週真正的財報重頭戲:Cisco 與 Applied Materials 都將在盤後公布業績,透過這兩家公司,你可以從兩個不同角度清楚掌握 AI 資本支出狀況。Cisco 對運行資料中心的網路設備給出了 181 億美元左右的營收展望;Applied Materials 則在上季創下 91.2 億美元的新高後,對製造晶片的設備給出了約 102.5 億美元的預估。如果這兩個數據雙雙表現疲軟,上週四的拋售看起來就越來越不像一時的波動,而更像是一記早期警訊。同天晚上體育迷也能得到一點安慰:週四美式足球之夜(Thursday Night Football)由華盛頓司令隊客場挑戰紐約巨人隊,這是週日全日賽事開打前唯一的全美直播比賽。週五則將公布 10 月生產者物價指數(PPI),以及日本三大銀行三菱日聯(MUFG)、三井住友與瑞穗的半年度財報。
那些並未發生的裁員潮
本週最乏人問津的報導,完全沒有出現在任何股票走勢圖上。Challenger, Gray & Christmas 上週四發布的 10 月裁員報告,呈現出比新聞標題平靜得多的景象:全美宣布的裁員人數為 43,994 人,較 2025 年 10 月下降 71%,是自 2023 年以來最平靜的 10 月。年初至今的累計裁員人數為 617,189 人,與去年同期相比下降了 44%。最值得關注的數字是:在 10 月的裁員中,僅有 1,265 人被歸因於 AI,創下今年全年月度新低;而「市場與經濟狀況」則超越 AI,成為 2026 年裁員的最主要原因,佔 10 月總裁員人數的 37%,遠高於 AI 全年 20% 的佔比。微軟在 10 月提出的約 6 萬份自願買斷離職方案甚至還沒計入該數據,因為 Challenger 只記錄已確認的離職,而非開放中的申請。與此同時,招募計畫較去年同期激增 57%,達到 444,692 人,創下 2009 年以來最強勁的 10 月表現,這主要歸功於 Amazon 創紀錄的 30 萬名季節性招募以及 UPS 的 10 萬人。食品業是 10 月裁員最多的產業,零售業全年的裁員人數下降了 80%,而金融科技業的裁員人數年初至今暴增 543%——這提醒了我們,該產業面臨的困境與聊天機器人毫無關係。
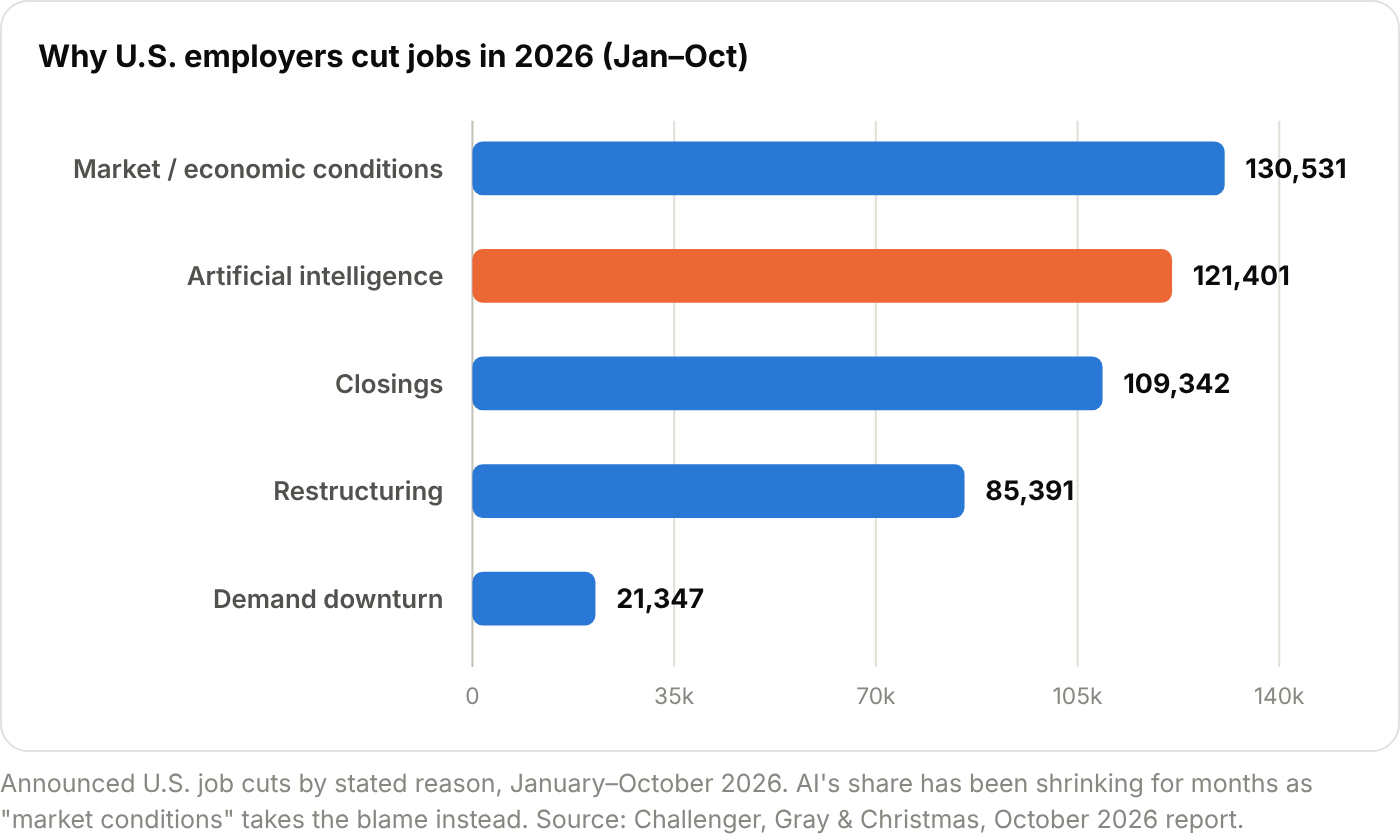
這兩種現象同時存在於同一份報告中:AI 仍在邊緣悄悄重塑員工規模,但人們不斷預言的大規模裁員潮,在今年秋天的數據中並未真正出現。
本週值得付諸實行的兩件事
請把最需要動腦筋的思考安排在週二或週三上午,以免週四排山倒海而來的財報與經濟數據耗盡所有人的注意力——包括你自己的在內。
如果團隊中有人對 AI 取代工作感到焦慮,請直接拿出上面 Challenger 的數據給他們看,而不要只是泛泛地安撫。具體數據能比精神喊話更快讓人安心。
我的看法
在這一連串事件中,真正值得追蹤的數據不是週二的 CPI 數字,而是那個「1,265」。一年多來,「AI 帶來的效率」一直是裁員公告裡的標準說法,如今它卻創下了有紀錄以來的最低單月數字,同時市場狀況成了最主要的裁員理由。這是一個風向球。如果換作是我現在排定優先事項,我不會再重視廠商那些以減少人力編制來證明 AI 價值的推銷話術,而是會要求對方提出導入前後的生產力數據;因為那些真正裁員的公司,越來越不再把 AI 當成藉口了。我也會把週四的拋售視為雜訊,並將 Cisco 和 Applied Materials 的實際財測視為真正的訊號:比起一整個星期大盤指數的上沖下洗,這兩場財報電話會議更能告訴我們 AI 基礎設施支出究竟有沒有降溫。
資料來源
- 標準普爾 500 指數與那斯達克收盤創 2025 年 4 月關稅以來最慘單日表現
- 2026 年 11 月 6 日股市新聞 (Zacks)
- 11 月 6 日週五收盤與 AI 概念股反彈 (Yahoo Finance)
- 英格蘭銀行升息至 4%,為 2023 年以來首次升息
- 10 月 CPI 前瞻:無 12 個月通膨率數據
- 2026 年 11 月經濟行事曆:JOLTS、就業、CPI、聯準會
- 2026 年 11 月 9 日當週財報行事曆
- Challenger, Gray & Christmas:10 月裁員人數創三年新低
- 美國 10 月裁員人數降至 43,994 人,創 2023 年以來同期新低
- 西班牙全國大罷工將在 11 月 11 日衝擊交通
- 2026 年 NFL 第 10 週賽程
- 油價從兩個月低點反彈,伊朗戰爭不確定性猶存
每週一封信,收到 NeatRead 的精選文章
每週一封,不需要密碼,隨時可以取消訂閱。
或使用電子郵件繼續
使用電子郵件時,我們會寄登入連結給你。
留言
還沒有留言。來開啟話題吧。
登入後即可留言。只需要電子郵件,不用密碼。