Global Weekly 第 5 期 10月5日當週
全球週報 — 商業、AI 與新產品(2026 年 10 月 9 日)
本文由 AI 譯自英文原文,內容可能有誤。顯示原文
資金正源源不絕湧入人工智慧領域,而其他方面則變得越來越難獲得預算。這正是截至 10 月 8 日當週的寫照:華爾街持續創下歷史新高,而背後這波 AI 建置浪潮如今推高了新筆電的價格;靠著這波熱潮賺得盆滿缽滿的晶片製造商則提出警告,可能需要數年時間才能跟上需求。
Anthropic 在五個月內營收年化運作率(revenue run rate)翻了五倍,正一步步邁向上市。OpenAI 推出了迄今為止最強大的模型,該模型在德州單一園區以超過 100,000 顆晶片訓練完成。本週美國前十大融資案中有八筆由 AI 公司拿下,涵蓋數位助理、雲端基礎設施到自動租賃軟體等領域。天下沒有白吃的午餐,部分類別的 DRAM 價格在過去一年暴漲高達 700%,這筆帳單正反映在全新硬體的售價上,也導致美債殖利率飆升,令交易員開始懷疑聯準會是否真的已經結束升息。
商業
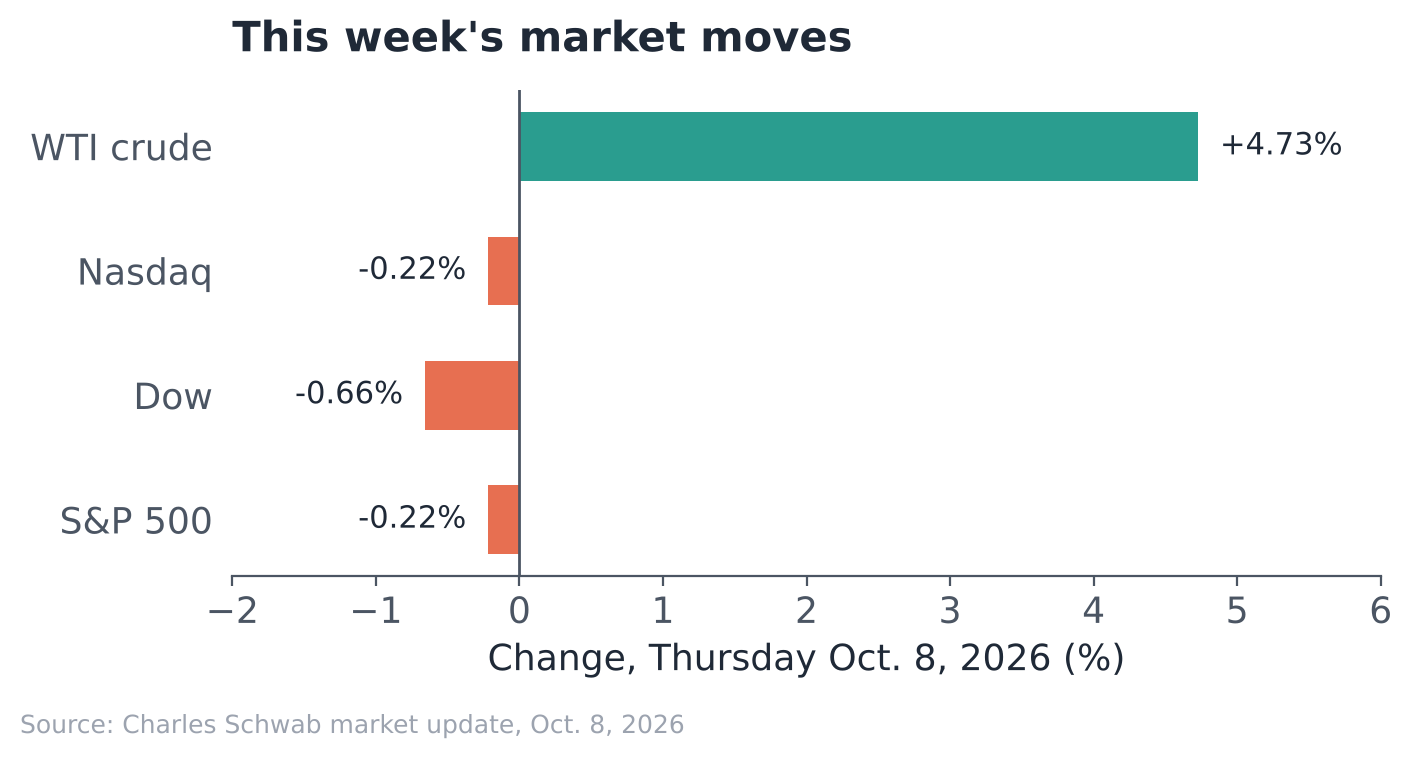
在經歷了一整個月屢創新高的行情後,美股週四早盤回檔。標普 500 指數開在 7,801.74 點,下跌 17 點;道瓊工業指數下跌 341 點至 51,179.87 點;那斯達克指數微跌 61 點至 27,538.69 點。三大指數本週早些時候皆曾觸及歷史新高。油價則逆勢走強:西德州原油大漲 4.7% 至每桶 92.46 美元,種種跡象顯示中東緊張局勢正在升級而非降溫,這種變動將波及所有以美元計價的資產。
更大的隱憂在於債券市場。10 年期美債殖利率在週三觸及 5.32%,創下 2002 年以來的最高點,隨後在一場強勁的公債標售後小幅回落。聯準會理事 Christopher Wallace 本週表示,央行可能需要「多次」升息來抑制通膨,這與交易員在 2026 年大部分時間所預期的降息步調大相逕庭。期貨市場目前預期聯準會在 10 月 27 至 28 日會議上升息的機率依然偏低,但只要有聯準會官員拋出這個議題,對殖利率的影響就遠勝於本週公佈的實際數據。
財報季將於週二拉開序幕,摩根大通、高盛與富國銀行將於 10 月 13 日公佈財報,緊接著是 10 月 14 日的 9 月 CPI 數據,以及 10 月 15 日的台積電財報 — 考慮到台積電目前的訂單中有極大比例來自 AI 晶片,這項數據比以往更加舉足輕重。在併購交易方面,半導體設備製造商 Axcelis 與 Veeco 宣布計劃合併,預計於 2026 年下半年完成,顯示晶片設備產業正圍繞著同樣緊繃的 AI 產能競賽加速整合。彭博行業研究(Bloomberg Intelligence)估計,大型科技公司在 2026 年的資本支出將達到約 6,500 億美元,較去年的歷史紀錄成長約 80% — 這正是貫穿本週利率、油價與聯準會言論的核心脈絡:整個經濟正圍繞著 AI 基礎設施進行徹底重構。
AI
Anthropic 正一步步邁向公開上市。這家打造 Claude 的新創公司已向銀行業者表示,希望最快在 9 月底或 10 月初於那斯達克掛牌,儘管確切日期尚未敲定,且該時程窗口已經錯過了一次。該公司已於 6 月 1 日向 SEC 秘密提交了 S-1 表格,高盛、摩根大通和摩根士丹利也自 7 月起陸續安排投資人會議。最能展現說服力的是其營收數字:Anthropic 的年化運作率在 5 月達到約 470 億美元,高於 2025 年底的約 90 億美元;如此爆發性成長支撐了其由 Altimeter、Dragoneer、Greenoaks 和 Sequoia 領投的 5 月 650 億美元融資中所確立的 9,650 億美元估值。在此之前,該公司僅在三個月前的 2 月份完成一輪融資,當時估值為 3,800 億美元。這樣的成長確實化為真金白銀,但一家公司在相隔九個月後已不可同日而語,且公開市場股東的要求往往比未上市投資人更加嚴格。
OpenAI 在 9 月陸續推出 GPT-6 Astra,這是其首款具備該公司所謂「關鍵資安防護能力」的模型,先是向 Daybreak 搶先體驗計畫的使用者釋出,隨後擴大至 Plus、Pro、Business、Enterprise 帳號以及 Amazon Web Services。OpenAI 表示,Astra 是在其位於德州的 Stargate 園區、透過超過 100,000 顆 GPU 訓練而成;官方給它的定位更偏向數位員工而非單純的聊天機器人:能處理多步驟任務、製作試算表與簡報,以及撰寫程式碼。其定價為每百萬輸入 token 10 美元、每百萬輸出 token 50 美元,大致落在 OpenAI 與 Anthropic 雙方所確立的前沿模型定價區間。
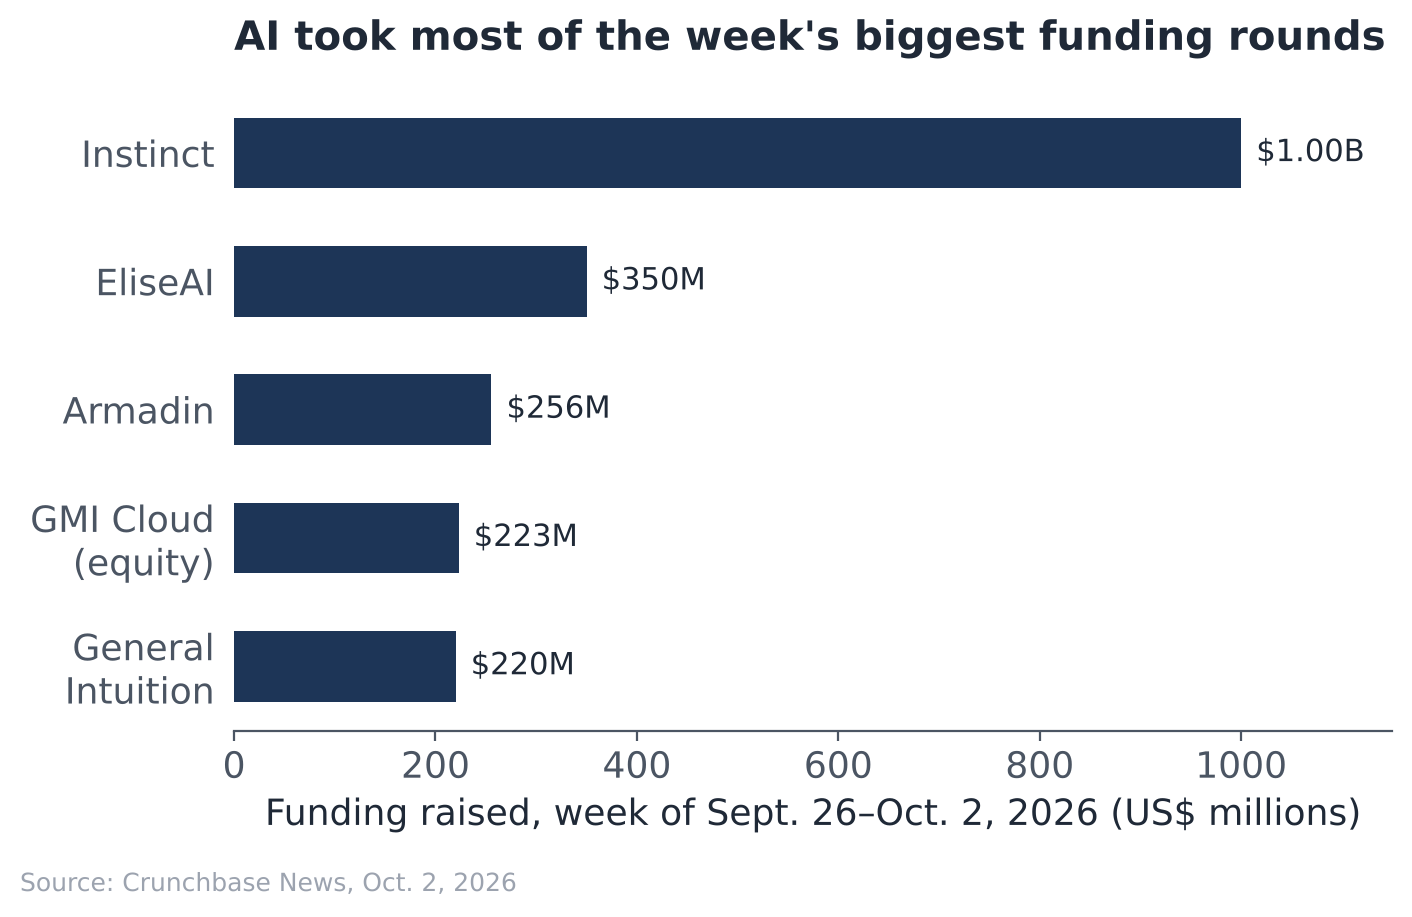
創投資金也遵循著相同的劇本。在截至 10 月 2 日當週的全美前十大融資案中,至少有八家屬於 AI 相關企業。AI 助理新創 Instinct 以 100 億美元估值從 Sequoia、Benchmark 和 Coatue 籌集了 10 億美元。推動住宅租賃自動化的 EliseAI 以 40 億美元估值募得 3.5 億美元。資安新創 Armadin 以超過 25 億美元的估值募得 2.555 億美元;AI 基礎設施供應商 GMI Cloud 則籌集了 2.23 億美元股權融資外加 4.45 億美元債權融資,投資方包含 Nvidia。榜單上的例外恰恰印證了這一趨勢:榜上僅有的兩家非 AI 企業(分別為專案管理平台與房地產公司),兩者融資總和還不及 Instinct 一家公司。
新產品
本月登場的新產品正面臨著 AI 熱潮所引發的缺料風暴。Apple 首款折疊手機 iPhone Duo 預計於 10 月 16 日開放預購,並於 10 月 23 日開始出貨 — 日期已經敲定,Apple 如此早就確認發售日期相當罕見。外界預期它將與重新設計且搭載 Siri 的 Apple TV 4K、名為 HomePad 的觸控螢幕家庭中樞、更新款的 HomePod mini,以及據傳配備 OLED 螢幕的新款 iPad mini 一同登場,多數產品將集中在 10 月 13 日的發表會亮相。
微軟則拔得頭籌。其全新 Surface Laptop Ultra 起價為 2,599 美元,將於 10 月 16 日出貨;該裝置圍繞 Nvidia 的 RTX Spark 平台打造,搭載高達 128 GB 的統一記憶體,微軟宣稱其散熱系統處理廢熱的能力是舊款 Surface 的 2.5 倍。另一款針對開發者設計的同系列機型 Surface RTX Spark Dev Box 售價為 5,999 美元,能在僅有小型路由器大小的體積內提供每秒一千兆次浮點運算(petaflop)的 AI 算力。Windows 11 也將迎來全新重構的搜尋功能,以及經過重新設計、可對本機檔案進行操作並執行本機端模型的 Copilot 應用程式;Nvidia 的 Nemotron 模型也將於 10 月 15 日登陸該平台。
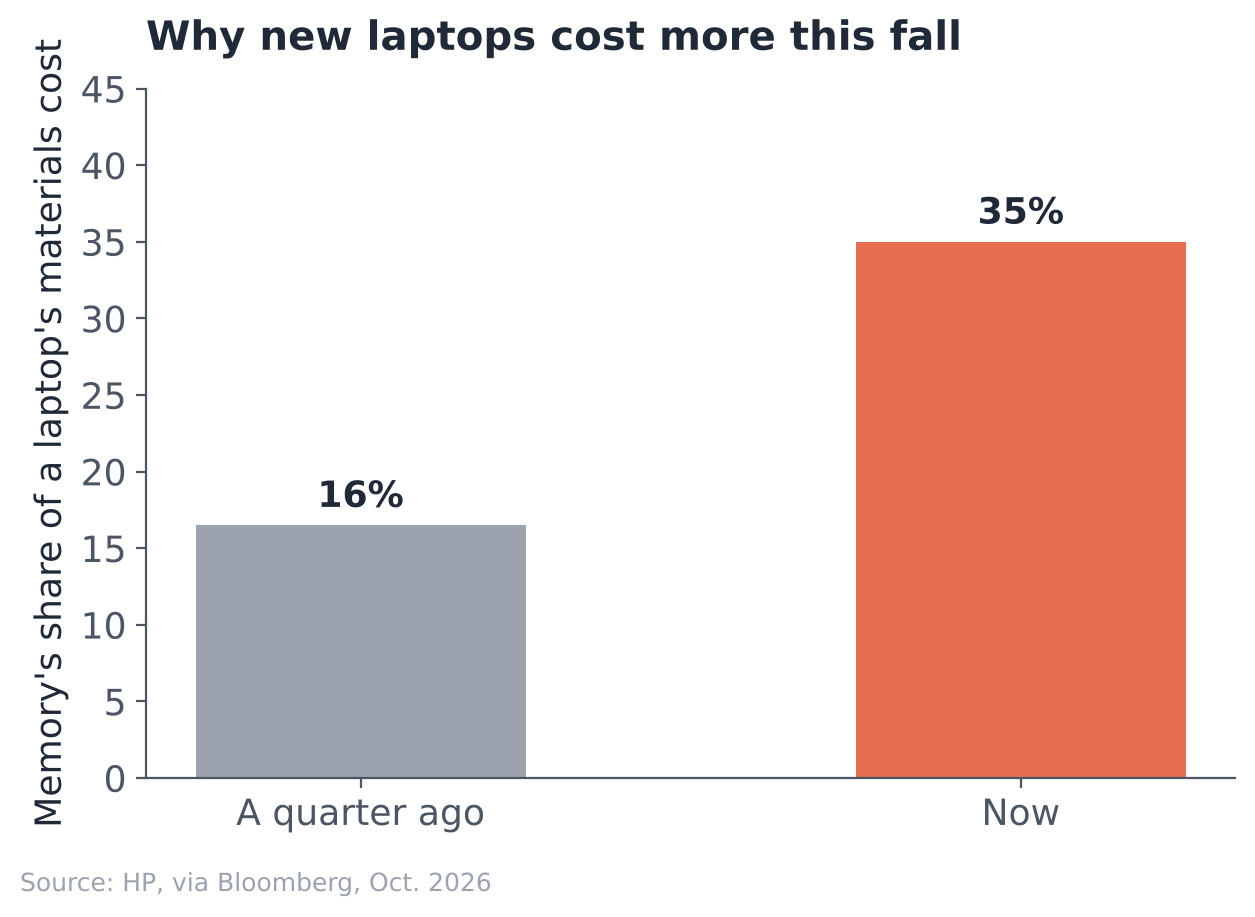
如今入手上述任何一項產品,價格都遠高於一年前,且漲幅絕非小數目。在過去十二個月裡,部分類別的 DRAM 現貨價格飆漲高達 700%,原因在於瓜分產能的是資料中心,而非手機或筆電:資料中心在 2025 年佔據了全球約一半的 DRAM 消耗量,高於五年前的大約三分之一,預計到 2030 年更將突破 60%。HP 表示,記憶體如今佔據筆電材料成本的 35%,較上一季翻了一倍以上。Dell 自去年 12 月以來已陸續調漲伺服器與 PC 的售價。IDC 預估今年全球智慧型手機市場將衰退 12.9%,創下有紀錄以來的最大跌幅;Sony 與任天堂也雙雙警告主機售價可能調漲或延後推出時程。分析師指出,要等到產能吃緊有所緩解,至少還得等上一年的時間。
後續觀察重點
- 10 月 13 日 — 傳聞中的 Apple 產品發表會,以及摩根大通、高盛和富國銀行等銀行財報。
- 10 月 14 日 — 9 月 CPI 數據與聯準會褐皮書公佈,這是自升息論調重啟以來的首份完整通膨報告。
- 10 月 15 日 — 9 月生產者物價指數(PPI)以及台積電財報,此為檢驗 AI 晶片需求是否依然強勁的風向球。
- 10 月 16 日 — iPhone Duo 開放預購,微軟 Surface Laptop Ultra 開始出貨。
- 10 月 23 日 — iPhone Duo 開始交貨:折疊手機在 Apple 美國本土市場的首場嚴苛考驗。
- 10 月 27–28 日 — 聯準會即將舉行的利率決策會議,目前情勢已比一個月前更加膠著。
- Anthropic 的 IPO 時程表,具體上市日期目前仍未獲官方證實。
參考資料
- 美股市場動態,嘉信理財,2026 年 10 月 8 日
- Apple 將於 10 月推出 7 款以上新產品,9to5Mac
- 微軟 2026 年 10 月 Surface 與 Windows 發表會重點整理,Windows Report
- AI 熱潮引發的記憶體晶片短缺,彭博社
- 本週 10 大融資案,Crunchbase News
- Anthropic 超越 OpenAI 成為全球最具價值 AI 新創,Yahoo 財經
- Anthropic 2026 年 IPO 計畫,KuCoin
- OpenAI 推出 GPT-6 Astra,Constellation Research
- Axcelis 與 Veeco 強強聯手,TechInsights
留言
還沒有留言。來開啟話題吧。
登入後即可留言。只需要電子郵件,不用密碼。