Global Weekly 第 6 期 10月12日當週
全球週報 — 商業、AI 與新產品(2026 年 10 月 15 日)
本文由 AI 譯自英文原文,內容可能有誤。顯示原文
本週有三個數字不謀而合,但對任何正在規劃產品發表預算的人來說,這絕非好兆頭。第一個是 920 億美元 — 這是博通(Broadcom)正籌備融資的規模,好讓 Anthropic 和 OpenAI 能繼續採購其晶片。第二個是 117% — 根據《韓國經濟日報》的數據,這些晶片所需的記憶體價格在短短一週左右飆漲的幅度。第三個是 299 美元 — 這是 Apple 如今為一款能辨識人臉、還能從群組聊天紀錄抓取晚餐點子的智慧螢幕所開出的定價。AI 的擴張早已不再只是少數企業資產負債表上的單一項目。本週,它悄悄現身在銀行的交易室、併購申報文件,以及你家中擺放舊款智慧音箱的檯面上。
商業
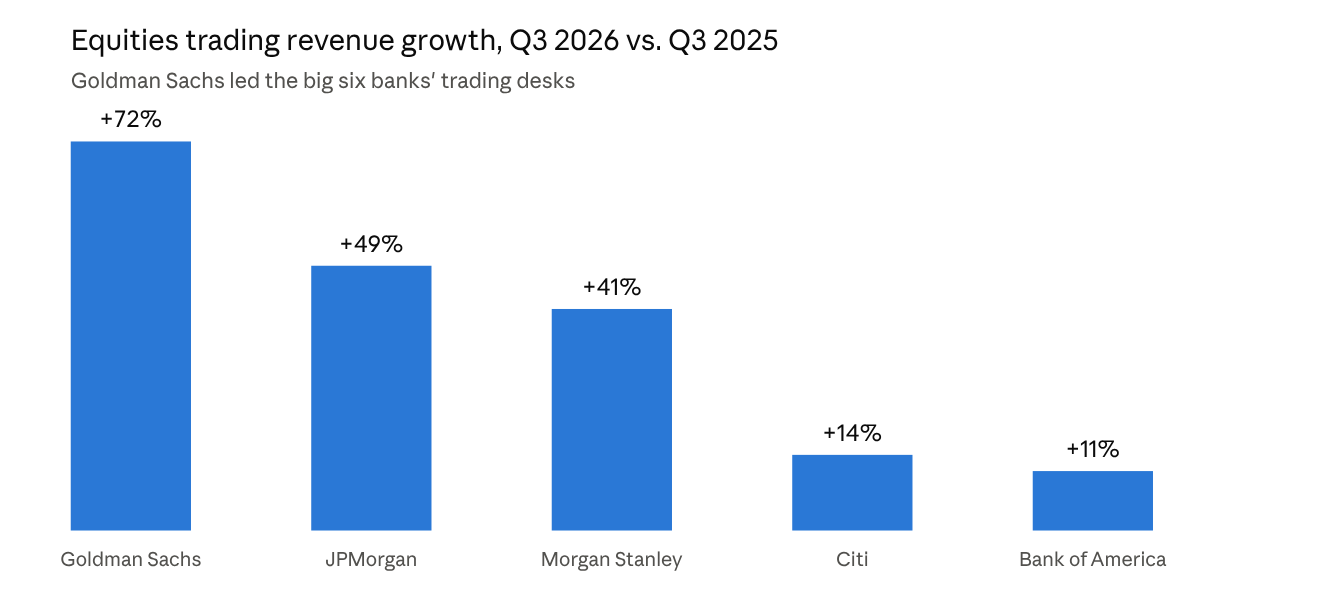
全美六大銀行 — 摩根大通(JPMorganChase)、美國銀行(Bank of America)、花旗(Citi)、富國銀行(Wells Fargo)、摩根士丹利(Morgan Stanley)與高盛(Goldman Sachs)— 第三季總計繳出約 1,650 億美元的營收與 435 億美元的獲利。其中表現最亮眼的不是借貸業務,而是交易部門。高盛的股票交易部門進帳 64 億美元,較去年同期成長 72%;摩根大通成長 49% 至 50 億美元;摩根士丹利成長 41% 至 58 億美元。儘管如此,Jamie Dimon 依然語帶保留地向分析師表示:「依照我們的資金配置順位,我們在本季減少了庫藏股買回。」花旗的 Jane Fraser 則稱本季表現展現了「自律且穩健的執行力」,並表示該行目前預期將超越今年的報酬目標。
推動這波交易熱潮的大背景,是股市幾乎在各種雜音中仍持續創下新高。標普 500 指數在 10 月 6 日觸及盤中歷史高點 7,844.52 點,此後在科技股獲利樂觀情緒以及押注聯準會仍有降息空間的支撐下,幾乎維持在高檔不墜。聯準會自身的利率決策會議要到 10 月 27 至 28 日才會登場,因此市場還有兩週的時間可以繼續猜測方向。
與此同時,華府與北京找到了共識。在華盛頓舉行的為期三天「川習會」達成了一項協議,雙方將透過新成立的「美中貿易委員會」,調降價值 300 億美元商品的關稅 — 包含出口至中國的美國農產品、海鮮、木材、化妝品與醫療設備,以及出口至美國的中國小型家電、玩具與兒童安全座椅。協議的具體細節尚未公布;貿易代表 Jamieson Greer 向 CNBC 表示「更多詳細資訊」即將出爐。考量到去年對中國商品的關稅一度高達 145%,這項 300 億美元的豁免即便幅度不大,也稱得上是一種進展。中國自身的貿易順差正逼近歷史新高,9 月份出口更呈現雙位數成長。
併購市場本週同樣熱絡,而對 AI 的焦慮主導了本週兩起備受矚目的交易。Thoma Bravo 旗下的 Proofpoint 同意以 63 億美元現金收購資料安全公司 Varonis,較 Varonis 6 月份的股價溢價 52%,雙方高層明確將這起交易定位在保護 AI 系統所接觸的資料。「隨著 AI 深入企業各個角落,它能存取的資料同時決定了它的價值與風險,」Proofpoint 執行長 Sumit Dhawan 表示。另外,Bumble 在營收下滑 15% 且付費用戶縮減至 320 萬後,同意以 13 億美元的價格被 Ithaca Holdings 收購並下市私有化 — 這家 2021 年以 140 億美元估值上市的公司如今黯然退場,賭的是在不受公開市場每季審視的壓力下,能以 AI 驅動的配對功能重整旗鼓。
AI
如果說銀行度過了風光的一週,模型實驗室的這週則無疑是轟轟烈烈。Google 在 9 月對資安合作夥伴進行小規模發布後,於 10 月 13 日全面公開 Gemini 4 Argon;至 11 月底前,其定價為每百萬輸入 token 2 美元、每百萬輸出 token 10 美元,隨後價格將翻倍。Anthropic 的 Claude Haiku 5.5 於 10 月 7 日亮相,較短 prompt 的定價為每百萬 token 0.10 美元與 0.50 美元,比上一代 Haiku 降價 90%。OpenAI 也在同一週將 GPT-6 導入 ChatGPT,並帶來所謂的「智慧 UI(Intelligent UI)」,能直接在對話視窗內繪製圖表、表單與按鈕。Meta 的超級智慧實驗室(Superintelligence Lab)於 10 月 12 日推出了其首款前沿模型 Muse Wonder,而 Mistral 則開放了約 1.05 兆參數模型 Large 4 的預覽,並承諾在月底前開源權重。四家實驗室、四次發表、僅僅一週 — 這就是現在的節奏。
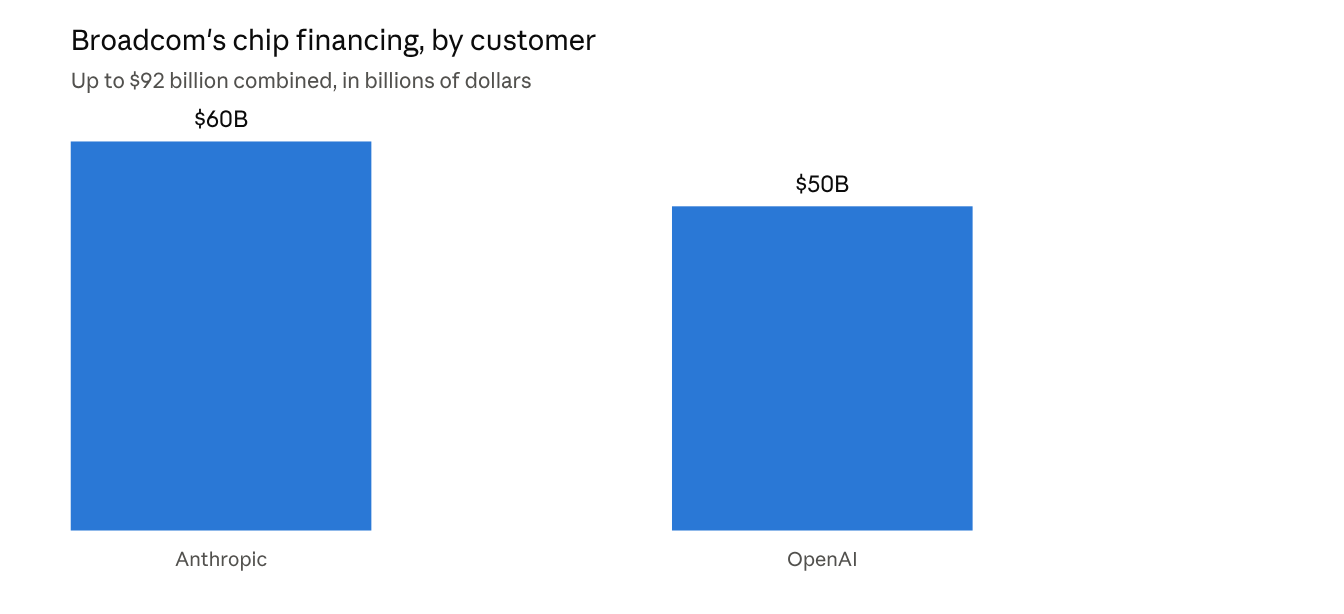
背後龐大的資金才是更深層的故事。博通正在安排高達 920 億美元的融資,好讓其兩大客戶能繼續採購晶片:包含博通擔保的 420 億美元優先債券,加上為 Anthropic 提供的 180 億美元次級債券(Anthropic 正全力衝刺在 2028 年前建立 10 百萬瓩的 TPU 運算能量),以及為 OpenAI 自家 Jalapeño 加速器爭取 500 億美元的融資談判。執行長陳福陽(Hock Tan)將此架構比擬為 Nvidia 今年稍早宣布為 OpenAI 資料中心提供的 5,000 億美元融資方案。實質上,晶片製造商正在為硬體貸款擔任連帶保證人,然而與通用型 GPU 不同的是,若貸款方日後真的必須扣押拍賣這類硬體,其二手轉售市場其實相當有限。
所有的運算都需要記憶體,而記憶體正是成本壓力最沉重的一環。根據《韓國經濟日報》報導的數據,搭載於 Nvidia 與 AMD 加速器上的高頻寬記憶體 HBM4,其合約價格在短短一週左右飆漲約 117%;今年價格接近 600 美元的 36 GB 堆疊,預計在 2027 年將漲至約 1,300 美元。據傳三星、SK 海力士與美光均已通過認證,將供應 Nvidia 即將推出的 Vera Rubin 平台,而 AMD 也在 10 月 7 日與三星簽署了一項為期三年的記憶體協議。由於 HBM 與一般消費級 DRAM 共用生產線,這股排擠效應已經蔓延至資料中心之外:上一季智慧型手機出貨量下滑約 20%,創下 14 年新低,PC 出貨量也下降 20.1%,記憶體短缺均被列為直接主因。
新產品
這便將故事帶回了家庭 — 字面意義上的家庭。Apple 在 10 月 13 日的「Welcome Home」發表會上推出了三款圍繞 Siri AI 打造的產品,且售價皆高於前代。HomeView 是一款售價 299 美元的新型檯面或壁掛式螢幕,搭載 Apple 的 A18 晶片,將於 11 月 13 日出貨;它最多能辨識六張人臉,並可透過附近 iPhone 上運行的 Apple Intelligence,從家庭群組訊息中抓取晚餐靈感。Apple TV 4K 以 299 美元回歸,高於幾年前的 199 美元,搭載 Apple 聲稱速度提升 50% 的 A19 晶片,並支援免持 Siri AI 操作。HomePod mini 2 售價為 149 美元,高於原本的 99 美元,改用 Apple Watch 的 S10 晶片,並新增隨播放節奏閃爍的 LED 光環。
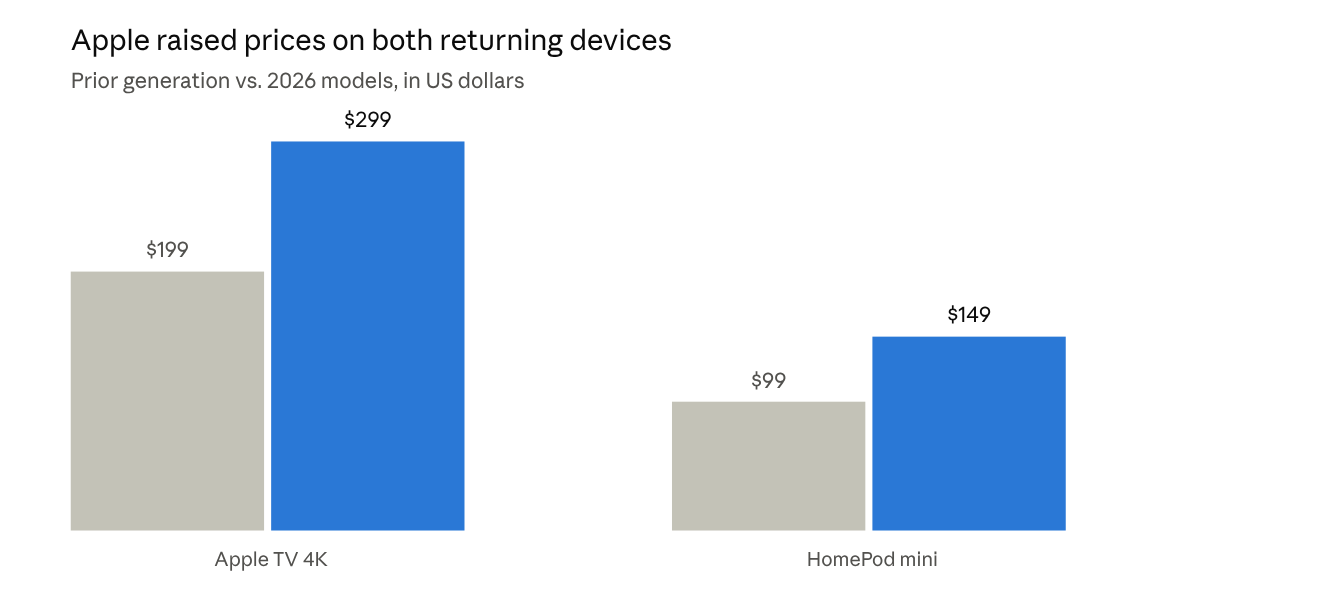
Apple 並未表示零組件成本是推升售價的主因,而新晶片的性能確實也超越舊款。但這個時間點令人難以忽視:這些產品發表的同一個月,整個產業的記憶體合約價格正逢暴漲,而一家本有能力吸收成本漲幅的企業,悄悄選擇了不予吸收。Counterpoint Research 將這場競爭的核心解讀為爭奪廚房流理檯面主導權的競賽,搶在 Google 或 Amazon 將家庭用戶鎖進競爭對手的智慧家庭生態系之前插旗。包括 Tom's Guide 在內的早期評測表示,Siri AI 終於再度讓人感到實用,儘管評測人員在某些任務上仍會改用 ChatGPT。
本週較為低調的產品新聞並非出現在實體貨架上,而是發生在開發者工具領域:Claude Code、GitHub Copilot 與 Codex CLI 都釋出了以最新平價小型模型為核心的更新。這提醒了我們,在這個月每款消費型硬體問世的背後,都有一股更為隱密、正依託著同樣底層成本下降而重構自身的軟體浪潮。
後續觀察重點
聯準會將於 10 月 27 至 28 日召開會議,在 9 月一致決議升息之後,官員們目前對於當前情勢的緊迫程度似乎存在分歧 — 這場會議預料將為標普能否延續創紀錄漲勢定下基調。請留意美中貿易委員會預計在峰會結束後的週一公布實際關稅稅率。另外也值得觀察 Proofpoint-Varonis 以及 Bumble 的收購案,是否會在軟體和消費科技領域引發跟風私有化的收購潮。最後請關注記憶體市場:Mistral 承諾的開源權重發表,以及 OCP 全球峰會上的新晶片發表會,將進一步揭示 2027 年的記憶體供應緊縮究竟會雪上加霜,還是迎來轉機。
參考資料
- Broadcom Is Backing Anthropic and OpenAI With $92 Billion — The Motley Fool,2026 年 10 月 13 日
- Wall Street Q3 2026: Six Banks, $43.5bn Profit, Equities Up 72% — Global Brands Magazine
- US, China strike deal to lower tariffs on $30B in goods after Trump-Xi Washington summit — Fox News
- The S&P 500 Just Hit a Record High — The Motley Fool,2026 年 10 月 14 日
- Bumble agrees to a $1.3B acquisition deal as online dating faces a reset — TechCrunch
- Proofpoint to Acquire Varonis in a $6.3 Billion Transaction — Proofpoint 新聞稿
- Haiku 5.5, Muse Wonder, Open Racks: Oct 6–14 — AM Datalakehouse
- HBM4 Shortage: Price Jumps 117% as AMD Chases Supply — Tech Insider
- Apple HomeView event live coverage — Tom's Guide
留言
還沒有留言。來開啟話題吧。
登入後即可留言。只需要電子郵件,不用密碼。