週一簡報 第 5 期 10月26日當週
週一簡報 — 10 月 26 日
本文由 AI 譯自英文原文,內容可能有誤。顯示原文
頭條要聞
上週五油價飆漲近 4%,道瓊指數重挫 652 點。這兩波震盪都與財報、就業報告,或是行事曆上的任何既定事項毫無關聯。
市場傳出美國與以色列正研議對伊朗發動新一波打擊,消息一出,西德州原油價格直衝每桶 103.27 美元,標普 500 指數創下數週以來的最佳漲勢也戛然而止;各家季報數字都還沒出爐,交易員就已經趕在週末前將衝突擴大的風險計入價格。德黑蘭當局表示已準備好展開報復。這一切可不會客客氣氣地等財報季結束才發生。
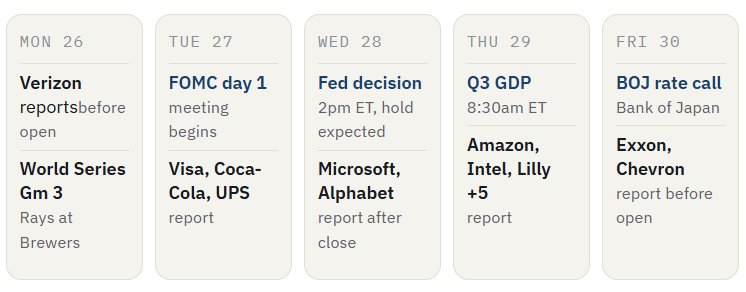
而接下來登場的財報季內容極為繁重。這絕對是今年秋天最繁忙的五天——聯準會利率決策、五大科技巨頭財報、GDP 數據公布,以及地球另一端的央行會議,全都擠在這一週,甚至週初還碰上世界大賽開打。
真正關鍵的一週
先從聯準會談起,因為所有人都在關注這件事。決策委員會於週二與週三開會,利率決議將在美東時間週三下午 2 點出爐,半小時後 Jerome Powell 就會站上發言台。會議前的聯邦基金利率落在 3.75% 至 4.00%,而交易員目前押注聯準會按兵不動的機率約為 93%。這不是筆誤。在 9 月升息一碼,以及整整一年由利率決策主導新聞版面之後,市場上的精明資金認為本次會議將維持利率不變——這意味著本週真正的重頭戲並不在聯準會手中。對於背負浮動利率貸款或信用卡帳單的人來說,按兵不動算是悄悄捎來好消息:雖然負擔未見減輕,但至少沒有雪上加霜。不過,市場仍會拿放大鏡檢視 Powell 的記者會發言,從中尋找 12 月(今年最後一次會議)的走向蛛絲馬跡,並觀察委員會如何解讀頻繁釋出矛盾訊號的經濟情勢。
焦點全在財報上。微軟和 Alphabet 都將在週三盤後公布季報,時間相隔不到一小時;兩家公司都必須面對整個 2026 年盤旋在所有科技巨頭頭上的那個問題:砸在 AI 基礎設施上的龐大支出,到底有沒有帶進相應的營收,還是只會帶來更多支出?亞馬遜則於週四美東時間下午 5 點公布財報——問題一模一樣,只是資產負債表的規模更龐大。這裡要先澄清一點,因為每一季都有人搞混:蘋果本週並不會公布財報。 儘管在網路上流傳的各種「科技巨頭財報週」清單中常看見它的身影,但 Tim Cook 團隊要等到下週一(11 月 2 日)才會發布財報。
本週其餘時段同樣排得滿滿當當。Visa、可口可樂與 UPS 於週二上午公布。ServiceNow 和 T-Mobile 則在週三與微軟、Alphabet 同步登場。週四是整張行事曆上負擔最重的一天——禮來、萬事達卡、開拓重工與默克在開盤前打頭陣;盤後則有英特爾、星巴克與 Coinbase。英特爾仍在努力說服投資人其轉型之路站得住腳;星巴克則在一位曾承諾如今該見成效的執行長帶領下,依然處於調整期。這兩家公司的份量固然比不上微軟,但對於市場在邁向明年之際對各類「轉型題材」還剩多少耐心,卻是極具參考價值的風向球。埃克森美孚與雪佛龍則將在週五早晨為這忙碌的一週收尾。
夾在這些重磅財報之間的,還有美國政府將於週四上午 8 點 30 分公布的第三季 GDP 初估值——疲弱的數據會讓聯準會本就謹慎的心態更加複雜,若數據過熱,則會讓週三維持利率不變的決策看似更加篤定。日本央行也將在週五做出利率決定,雖然這對外匯交易員的影響遠大於一邊喝咖啡一邊讀這份簡報的讀者,但它提醒了我們:本週開會的可不只有華盛頓,全球主要央行全都動了起來。
週五戰報
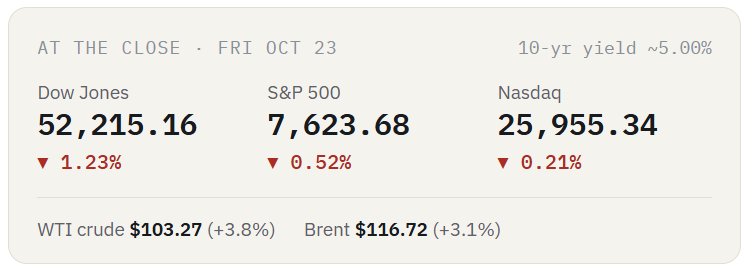
這場拋售潮範圍廣泛,而非集中在少數族群——民生必需品與公用事業股隨科技股一同下挫,這通常代表市場對總體經濟產生恐慌,而非單純受到單一負面頭條新聞的衝擊。美國 10 年期公債殖利率再度逼近 5%,比起聯準會會議,這項數據對你的房貸或車貸利率影響更為直接。這也再次提醒我們,目前的市場對任何負面意外幾乎沒有承受空間:指數徘徊在歷史高點附近時,面對地緣政治震盪的跌幅往往會比一般回檔更為劇烈,純粹是因為先前計入過多樂觀預期,如今需要一口氣消化反轉。
因此,不妨用雙線並進的角度來看待本週局勢。如果週三與週四的財報電話會議表現良好,週五的下挫就只會顯得像是一時的虛驚一場。但若是伊朗情勢進一步升溫,或是微軟、Alphabet、亞馬遜釋出雲端業務成長放緩的警訊,週五的低迷氛圍很可能會一路延續到下週。金融市場向來很擅長把壞消息劃界隔離——直到突然之間,它們再也招架不住為止。
頭條熱度退去,裁員潮卻未停歇
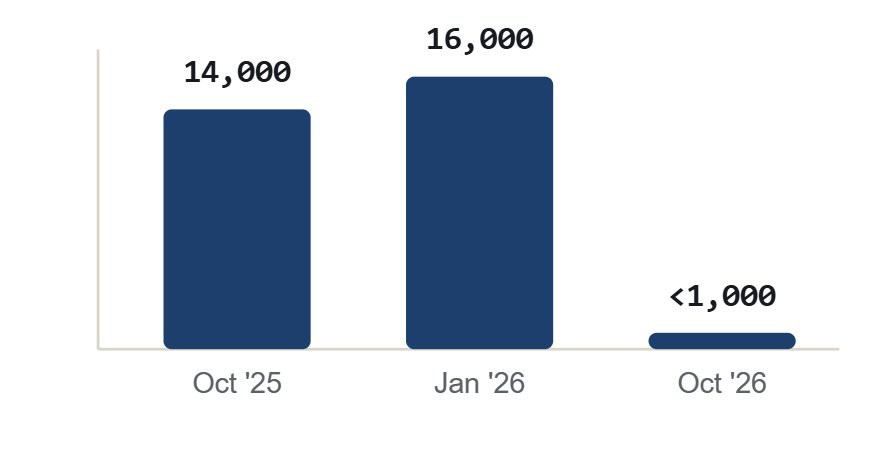
亞馬遜本月確認了新一輪裁員計畫——規模不到 1,000 人,主要集中在商店部門:包括客戶服務、賣家支援以及零售工程團隊,分布在美國、英國與印度。單看這個數字,對一家員工總數遠超百萬人的企業來說微不足道。但若對照過去一整年的狀況,就不是這麼回事了。亞馬遜去年 10 月裁減了約 14,000 個企業端職位,今年 1 月又砍了 16,000 人。從去年秋天至今,累計裁員人數已逼近 30,000 個企業端職位——這數字已接近其裁員前企業員工總數的十分之一。
亞馬遜企業端裁員統計(依各輪公布)
各輪宣布的裁減員工人數
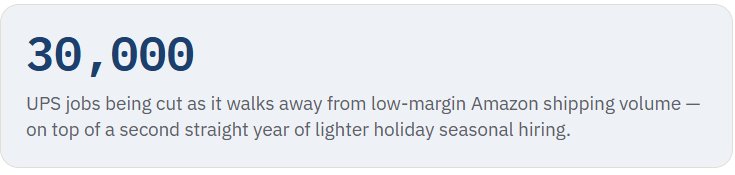
30,000 UPS 因主動放棄低利潤的亞馬遜包裹運送量而正在裁減的職缺數——此外,這已是其連續第二年縮減年終假期的季節性招募規模。
UPS 的縮編則源於另一個相關但截然不同的原因:它是主動放棄過去塞滿貨車的亞馬遜貨量,而非被搶走生意。這種情況並非這兩家公司所獨有——物流與零售業整年都承受著最沉重的企業端裁員壓力——但由於集中在這兩家通常承擔年末大部分假期招募的大型雇主身上,這便不再只是股東的事,而是攸關廣大勞工的現實問題。如果你或你認識的人原本指望在這一季找份倉儲或外送的季節性兼差,現在的就業市場只會比去年 12 月更吃緊,而非更寬裕。
其他動態
加拿大安大略省今年不顧工會反對,強制要求省級公務員全職返回辦公室辦公——這提醒了我們,在科技大廠的重返辦公室爭議退燒許久之後,這類強制規定仍持續在公部門延燒。政府推動這些規範的速度往往慢於民營企業,得到的關注也較少,正因如此,反彈一旦爆發,時間往往來得更遲、力道也更為猛烈。
美股本週並無重大休市日程;即便有聯準會會議,整整五天照常開盤交易。唯一在賽程上的小插曲是:世界大賽將於週一晚間在坦帕進行第三戰,由光芒隊對決釀酒人隊;如果戰況膠著打滿七場,第七戰將剛好落在萬聖節當晚——這主要意味著,如果需要打到第六戰,週五將是賽事進入萬聖節要糖活動狂歡前的最後一個普通平日夜。
實際能做的一件事
像這樣的關鍵週,市場冒出的雜音多到任何人都無法即時消化追蹤——聯準會決議、五家重量級科技巨頭財報、GDP 數據,再加上瞬息萬變的地緣政治局勢,全都在週五前接踵而來。試圖掌握每一件事,只會過度消耗精力而得不償失。挑選出唯一真正與你的工作或荷包息息相關的關鍵數字,週中看它一眼即可,剩下的就讓市場自然去消化解決吧。
資料來源
- 美聯社經由 KRMG, "How major US stock indexes fared Friday",2026 年 10 月 23 日
- Biggo Finance, oil markets and Iran strike concerns
- 外交關係協會(CFR), Global Conflict Tracker: US–Iran confrontation
- StockTitan, earnings calendar, week of Oct 26, 2026
- About Amazon, Q3 2026 earnings report date
- Fed Rate Calc, FOMC meeting schedule, October 2026;Kalshi, Fed decision odds
- Finance Calendar, Oct 30, 2026 events (Bank of Japan)
- Beinsure, Amazon layoffs continue in October after 30k job cuts
- NBC News, UPS job cuts tied to Amazon volume;AJOT, UPS cuts holiday hiring for second straight year
- CTV News, Ontario orders public servants back to office
- Dodger Blue, World Series schedule;Lufkin Daily News, Game 7 falls on Halloween
留言
還沒有留言。來開啟話題吧。
登入後即可留言。只需要電子郵件,不用密碼。